理財規劃怎麼開始?新手必學的 5 個步驟與月薪 4 萬分配法
內容大綱

薪水一入帳,先刷卡繳上個月的帳單、轉帳付房租,剩下的就看著辦,月底一查,帳戶餘額幾乎歸零。這不是花太多,而是缺乏一份完整的個人理財規劃。許多人常問小資族怎麼理財,其實要解決的正是這個錢來了又走,卻不知道去哪裡的問題。
一、為什麼需要理財規劃?新手常見的3個財務問題
(一)、為什麼有收入卻存不到錢?
存不到錢的根本原因,通常不是收入太少,而是支出沒有優先順序。很多人的習慣是收入扣掉花費,剩下才儲蓄,這個順序導致儲蓄永遠排在最後,自然很難累積。另一個常見盲點是隱性支出,像是 Netflix 影音訂閱、Uber Eats 外送,或是週末聚餐,每筆金額不大,加總卻可能吃掉大量現金流。如果沒有記帳,這些日常花費完全不可見。
(二)、理財規劃能幫助你改善哪些財務問題?
什麼是理財規劃?簡單來說就是為個人的收入、支出、儲蓄與投資建立一套有優先順序的計畫,並隨人生階段調整財務目標。它不等同於投資,投資只是財務規劃中的一個環節。一份清楚的理財規劃能讓你看見現在的財務狀況,設定可達成的目標,並在意外發生時提供現金流緩衝。對理財新手而言,最直接的好處是減少月底焦慮,清楚掌握每一筆錢的去向。
二、理財規劃是什麼?新手必懂的5大核心觀念
(一)、收入、支出、儲蓄、投資與風險管理
理財規劃涵蓋5個核心面向,缺一不可。以下整理了這5大面向與新手常見盲點:
|
面向 |
說明 |
新手常見盲點 |
|
收入 |
薪資、獎金、副業、被動收入等所有進帳 |
只計算本薪,忽略其他來源或季節性變化 |
|
支出 |
固定支出與變動支出 |
低估日常消費,尤其是數位訂閱 |
|
儲蓄 |
固定比例先存,不依賴剩下的才存 |
儲蓄排最後,月底常歸零 |
|
投資 |
讓儲蓄透過資產配置產生複利效果 |
等有閒錢才投資,錯失時間優勢 |
|
風險管理 |
包含保險規劃與緊急預備金,應對突發狀況 |
忽略保險,意外一來財務即破口 |
對於初學者來說,要同時做好這 5 件事確實不易,建議新手從固定儲蓄和建立緊急預備金開始,再逐步補上其他環節,讓資產得以穩健成長。
(二)、理財與投資有什麼不同?
理財規劃關注的是整體財務健康,投資只是其中一個工具。把所有資源全壓在投資上,卻沒有做好風險評估或保留緊急預備金,一旦發生意外,投資獲利可能一次全數抵銷。正確的順序是先建立財務基礎,再談投資增值與累積財富。
三、理財規劃怎麼做?新手入門的5個步驟
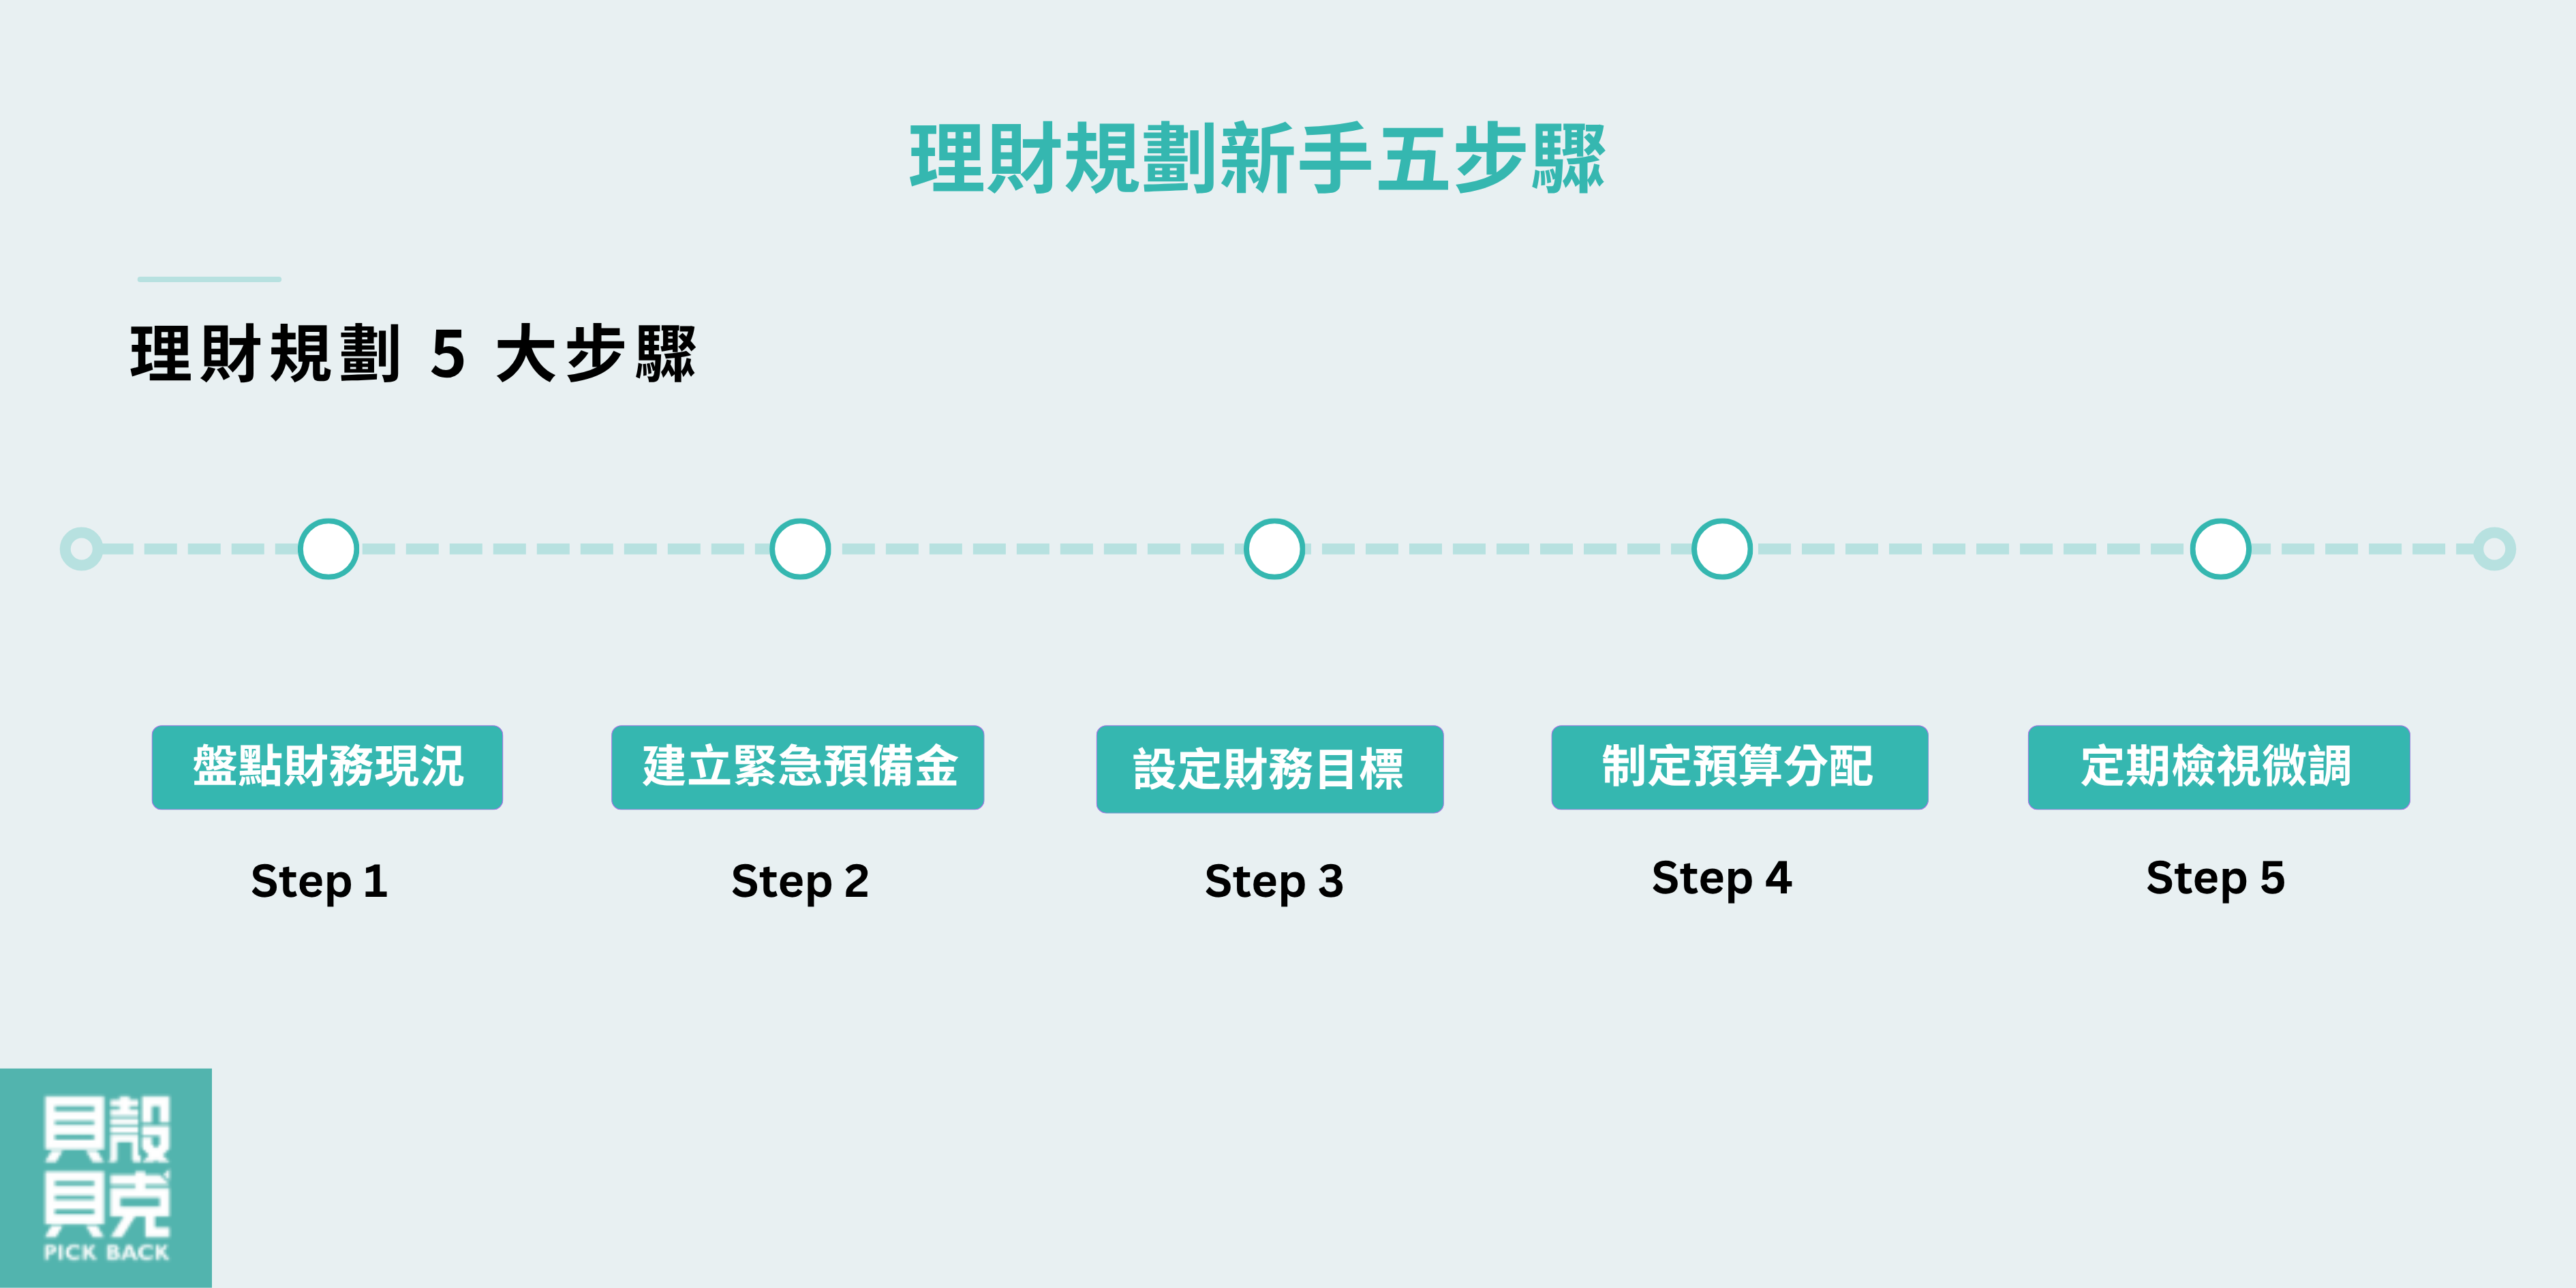
(一)、步驟一:盤點收入、支出、存款與負債
把所有財務數字攤在桌上,包含每月稅後收入、固定支出、目前存款餘額與未還債務。掌握真實的財務現況是理財的第一步,建議使用市面上主流記帳工具如麻布記帳或簡單記帳等記帳APP,輸入最近 3 個月的實際數字,比憑感覺估算準確得多。
(二)、步驟二:建立緊急預備金,計算需要準備多少錢
緊急預備金是指專門應對突發狀況的現金準備,存放在高利活存帳戶,隨時可取用。金額標準為個人每月基本生活費的 3 至 6 倍。若工作性質穩定,準備 3 個月即可;若為自由職業者或自營商,建議準備 6 個月。以每月生活費 18,000 元為例,緊急預備金試算目標約為 54,000 至 108,000 元。把緊急預備金投入高風險基金或股票,急用時可能遇到虧損。
(三)、步驟三:設定短期、中期與長期財務目標
目標要具體到有數字和時間。
- 短期(1年內):存下第一筆緊急預備金、清償信用卡循環利息。
- 中期(1至5年):累積購車或旅遊基金、提升投資部位。
- 長期(5年以上):退休金規劃、購屋頭期款、子女教育基金。
只設長期目標,缺乏短期里程碑,容易因看不到進展而放棄。及早準備退休金,能享有更長久的複利效果時間優勢。
(四)、步驟四:制定每月收入分配與儲蓄計畫
最容易上手的方法是 50-30-20 預算法則,即收入的 50% 用於必要支出,30% 用於生活娛樂,20% 強制儲蓄或還款。對於想知道一個月三萬怎麼存錢的小資族,可以利用自動轉帳功能,每月領薪日直接將 20% 轉入獨立帳戶。儲蓄比例如果設得太高,生活壓迫感太大反而容易全面放棄計畫。寧可從 10% 開始養成習慣,再逐步提升。
(五)、步驟五:定期檢視財務狀況,調整理財計畫
每季進行一次財務健康檢測,檢查實際儲蓄是否達標、支出是否偏離計畫。遇到年薪調整、結婚或換工作時,也應同步重新校準計畫。理財規劃並非一成不變,而是需要持續調整的動態過程,透過檢視與修正才能確保方向正確。
四、月薪4萬怎麼做理財規劃?實際分配案例
(一)、月薪4萬的收支分配試算表
以月薪40,000元單身租屋族為例,下表是收支分配的參考比例:
|
類別 |
比例 |
金額(元) |
說明 |
|
固定必要支出 |
45% |
18,000 |
房租10,000 + 伙食5,000 + 交通2,000 + 手機1,000 |
|
生活彈性支出 |
20% |
8,000 |
娛樂、聚餐、服飾、訂閱 |
|
強制儲蓄 |
20% |
8,000 |
先轉入獨立帳戶,薪水入帳當天執行 |
|
投資 |
10% |
4,000 |
ETF定期定額或其他資產配置 |
|
保險費 |
5% |
2,000 |
意外險、醫療險基本保障 |
這個配置每年可累積儲蓄96,000元、投資48,000元。針對不同真實薪資級距的規劃案例,如果是月薪3萬,建議先將投資的10%也併入儲蓄,加速累積緊急預備金;若月薪達5萬以上,則可將多出的額度按比例分配至投資與儲蓄,擴大資產增值空間。保險這欄在新手中最容易被省略,但它能在意外發生時避免財務缺口,是風險管理中性價比最高的一步。
(二)、有學貸、卡債或高額房租時,如何調整預算?
有債務的情況下,還款優先順序高於投資。信用卡循環利率依法規上限為15%,常見為12%至15%之間,遠高於多數投資報酬率,先清高利率債務才是正確的資金運用順序。
調整原則如下:
- 卡債循環未清:暫停投資,將投資額度撥去還款,加速清零。
- 學貸(低利率):可按月繳,不必急於提前還清,投資可同步進行。
- 房租超過月收入35%:當居住成本過高時,應重新評估居住方案,否則其他預算幾乎無從規劃。
五、不同人生階段如何調整理財規劃?
理財規劃沒有一套通用版本,風險承受能力與財務優先項目會隨年齡改變。下表整理了30、40、50歲3個關鍵階段的核心差異:
|
年齡 |
財務目標重點 |
建議資產配置方向 |
風險承受能力 |
必做事項 |
|
30歲 |
建立儲蓄習慣、累積第一桶金 |
股票等投資工具為主,根據經驗比例約可達70%至80% |
較高,時間是最大資本 |
建立緊急預備金、配置基本保險 |
|
40歲 |
購屋、子女教育金、提升退休金部位 |
股債均衡,建議股60%及債40% |
中等,兼顧成長與穩定 |
檢視保障是否足夠、規劃退休金缺口 |
|
50歲 |
準備退休、資產保值優先 |
保守為主,固定收益型商品比重提升 |
較低,資產保值優先 |
盤點退休金來源、規劃醫療與長照需求 |
不同年齡層的規劃重點截然不同。30歲起步的人,用時間換取複利效果的空間最大;50歲才開始規劃,每年的彌補成本都在增加。起步時間在理財規劃中確實有不可逆的影響。
六、理財規劃新手最常犯的3個錯誤
(一)、迷思一:等有錢再理財
很多新手覺得月薪不高,等有錢再理財就好。理財習慣的建立與收入金額無關,每月存3,000元持之以恆,10年後加上複利效果,遠勝過晚起步的高薪族。月薪3萬也能從建立緊急預備金著手,基礎打好比金額大小更為關鍵。
(二)、迷思二:只追求報酬,忽略投資風險
高報酬必然伴隨高風險,這是金融市場的基本現實。在投資前應評估自己的風險承受能力,確認緊急預備金已到位,且這筆資金在最壞情況下虧損也不會影響日常生活。風險評估是投資規劃的第一步,不是事後補做的手續。
(三)、迷思三:忽略保險與財務風險管理
保險是財務防線,不是有錢人才需要的選項。基礎保單每年保費負擔不重,卻能在失能或身故時提供家庭財務緩衝。風險管理做得好,是讓投資計畫得以持續的基本條件,一次重大意外若沒有保障,就可能讓多年積累的資產歸零。
七、理財規劃常見問題
Q1:月薪3萬也能開始理財嗎?
A:月薪3萬完全可以開始,關鍵是資源分配的優先順序。建議的起步順序是每月固定存下10%作為緊急預備金,接著配置基本意外險與醫療險。待預備金達到3個月生活費後,再考慮低門檻的投資工具,習慣的建立比起步金額更重要。
Q2:緊急預備金應該存多少?
A:標準計算方式是個人每月基本生活費的3至6個月。工作穩定者抓3個月,自由工作者或收入不穩定者建議6個月。這筆錢應存在活存帳戶,保持高流動性,不要投入任何需要等待贖回的金融商品。
Q3:有負債時應該先還款還是投資?
A:優先還清高利率債務,例如信用卡循環。這類負債的利息成本,幾乎沒有投資工具的報酬率能穩定超越。低利率債務如政府學貸則可按月繳清,同時進行小額投資,不必全部暫停。
Q4:每個月存多少錢才合理?
A:一個可操作的基準是月收入的20%。若目前有高利率債務,先把還款比例拉高;若暫無債務且預備金已備妥,可考慮將這20%中的一部分轉入投資。重點在於固定執行,而非追求完美比例。
八、開始你的第一份理財規劃,建立每月財務計畫
許多新手常會擔心理財規劃難嗎?其實只要跟著這5個步驟,從收支盤點到設定目標,計畫就能順利執行。把本文的方法當成起點:第一週完成收支紀錄,第二週設定緊急預備金目標,第三週試填月薪分配表,讓計畫從紙上走進帳戶。
對於希望讓存款發揮更高效益的投資人,我們貝殼貝克提供以雙北不動產為擔保品的債權投資方案,這項服務最低僅需1萬元即可參與,門檻相對低,適合想增加資產配置多樣性的小資族與保守型投資人。我們深知投資最重視的是安心,因此貝殼貝克的獨家優勢在於:所有案件皆附有經由法院核定公證人執行公證之「借款契約」,證實已給付價金,債權成立。投資人可於平台查閱《法院公證書》與《他項權利證明書》,保障十分透明。在符合相關法規的要件下,年化報酬率約為7.2%至9.6%,投資成立即開始算息,同時也幫助了有資金需求的借貸人,創造雙贏的財務循環。
建立良好的財務狀況需要耐心與紀律。若想了解目前開放的投資機會,歡迎探索貝殼貝克投資專欄,為自己打造更穩健的理財之路。
>> 想參與年化報酬率 7.2% 以上的小額投資者請點>>P2P不動產債權投資
本文資料來源與產業背景說明
| 項目 | 說明內容 |
|---|---|
| 內容整理單位 | 貝殼貝克風控團隊 |
| 撰寫依據 | 參考金融機構常見的資產配置原則與風險控管邏輯進行彙整 |
| 文章目的 | 提供具備實務基礎、可理解且可操作的投資組合與風險評估架構,協助投資人建立正確的投資判斷觀念 |
| 內容定位 | 投資教育導向,著重於風險控管與結構理解,非投資報酬承諾 |
台灣 P2P 債權投資產業自律背景
| 項目 | 說明內容 |
|---|---|
| 產業發展背景 | 隨著 P2P 債權投資在台灣逐步發展,市場對透明度與風險控管的重視程度持續提升 |
| 自律機制建立 | 由多家網路借貸平台共同發起成立產業自律組織,促進業界共識與規範 |
| 公會名稱 | 中華民國網路借貸平台商業同業公會 |
| 成立時間 | 2025 年 |
| 成立目的 | 強化業者間自律規範、建立風險控管框架,並作為民眾查詢資訊與業界溝通的重要平台 |
| 制度意義 | 在金融監理機關並非 P2P 平台主管機關的背景下,提供具實質意義的產業自律與資訊揭露機制 |
| 資訊來源 | 依據《中時新聞網》相關報導整理 |
中華民國網路借貸平台商業同業公會會員一覽
| 會員公司 | 平台名稱 |
|---|---|
| 潮間帶網路科技公司 | 貝殼貝克 |
| 鄉民金融科技公司 | 鄉民貸 |
| 日昇金互聯網公司 | 日生金 |
| 瑞保網路科技公司 | 信用市集 |
| 台灣聯合金融科技公司 | 必可貼現網 |
| 穩穩信用公司 | 穩穩信用 |
| 夢想銀號科技公司 | 夢想銀號 |
公會的成立,有助於 P2P 投資生態朝向更透明、可查詢與制度化的方向發展,並為投資人提供更多產業資訊與背景理解基礎,有助於在進行投資判斷時,將平台治理與風險控管納入整體評估考量。
